Domain bilanzkontrollgesetz.de kaufen?
Wir ziehen mit dem Projekt
bilanzkontrollgesetz.de um.
Sind Sie am Kauf der Domain
bilanzkontrollgesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzkontrollgesetz.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **

Ähnliche Suchbegriffe für Literatur
Top-Angebote
Produkte zum Begriff Literatur:
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie kann man die Buchhaltung effektiv und präzise führen, um die finanzielle Transparenz und Compliance zu gewährleisten?
Um die Buchhaltung effektiv und präzise zu führen, ist es wichtig, alle Transaktionen sorgfältig zu dokumentieren und regelmäßig zu überprüfen. Die Verwendung von Buchhaltungssoftware kann dabei helfen, den Prozess zu automatisieren und Fehler zu minimieren. Zudem ist es ratsam, sich regelmäßig mit einem Steuerberater oder Buchhalter auszutauschen, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Buchhaltung, Vertragsrecht und Literatur?
In der Buchhaltung bezieht sich der Begriff "Nachtrag" auf zusätzliche Einträge oder Änderungen in den bereits vorhandenen Buchungsunterlagen, die zu einer Aktualisierung der Finanzdaten führen. Im Vertragsrecht bezeichnet ein "Nachtrag" eine nachträgliche Ergänzung oder Änderung eines bestehenden Vertrags, die von allen Vertragsparteien akzeptiert und unterzeichnet werden muss, um gültig zu sein. In der Literatur kann ein "Nachtrag" ein zusätzlicher Teil eines Buches oder einer Schrift sein, der nach der ursprünglichen Veröffentlichung hinzugefügt wird, um neue Informationen oder Entwicklungen zu präsentieren. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Ergänzung oder Änderung, die **
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Vertragsrecht, Buchhaltung und Literatur?
Im Vertragsrecht bezieht sich ein Nachtrag auf eine spätere Ergänzung oder Änderung eines bestehenden Vertrags. In der Buchhaltung bezeichnet ein Nachtrag zusätzliche Einträge oder Korrekturen in den finanziellen Aufzeichnungen, die nach dem Abschluss des ursprünglichen Berichts vorgenommen werden. In der Literatur kann ein Nachtrag ein zusätzliches Kapitel, eine Anmerkung oder eine Ergänzung zu einem bereits veröffentlichten Werk sein. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Hinzufügung oder Änderung. **
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Buchhaltung, Vertragswesen und Literatur?
In der Buchhaltung bezieht sich ein Nachtrag auf eine zusätzliche Eintragung oder Korrektur in den Geschäftsbüchern, die nach dem Abschluss des ursprünglichen Eintrags vorgenommen wird. Im Vertragswesen bezeichnet ein Nachtrag eine nachträgliche Ergänzung oder Änderung eines bestehenden Vertrags. In der Literatur kann ein Nachtrag ein zusätzlicher Text oder eine Anmerkung sein, die nach der ursprünglichen Veröffentlichung eines Werkes hinzugefügt wird, um weitere Informationen oder Korrekturen zu liefern. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Ergänzung oder Korrektur, die nach dem ursprünglichen Abschluss oder der Veröffentlichung erfolgt. **
Top-Angebote
Produkte zum Begriff Literatur:
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie kann man die Buchhaltung effektiv und präzise führen, um die finanzielle Transparenz und Compliance zu gewährleisten?
Um die Buchhaltung effektiv und präzise zu führen, ist es wichtig, alle Transaktionen sorgfältig zu dokumentieren und regelmäßig zu überprüfen. Die Verwendung von Buchhaltungssoftware kann dabei helfen, den Prozess zu automatisieren und Fehler zu minimieren. Zudem ist es ratsam, sich regelmäßig mit einem Steuerberater oder Buchhalter auszutauschen, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
Ähnliche Suchbegriffe für Literatur
-
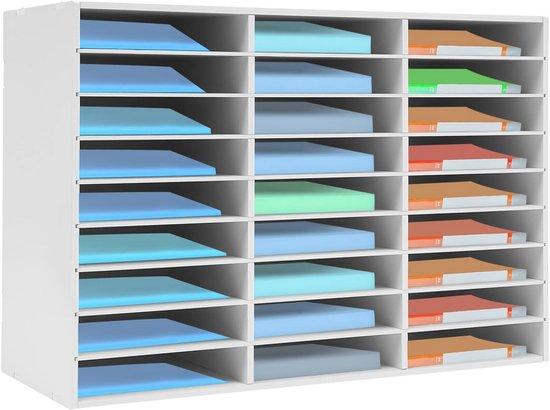
Literatur-Organisator mit 27 Fächern und verstellbaren Regalen für den Heim- und BürogebrauchDieser moderne Literatur-Organisator eignet sich perfekt für die Aufbewahrung von Dokumenten, Briefen und Schulmaterial. Aus strapazierfähigem PVC gefertigt, bietet dieser Veranstalter 27 Slots mit einer Größe von 25,5*30.7*5.4cm für eine optimale Platznutzung. Der Veranstalter hat eine großzügige Traglast von 50kg und ist ideal für den Einsatz am Schreibtisch, zu Hause oder im Klassenzimmer. Das Produkt ist 80*30.7*55.1cm groß und leicht mit dem mitgelieferten Zubehör zu montieren. Geeignet für alle, die organisiert und effizient arbeiten wollen.774,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Buchhaltung, Vertragsrecht und Literatur?
In der Buchhaltung bezieht sich der Begriff "Nachtrag" auf zusätzliche Einträge oder Änderungen in den bereits vorhandenen Buchungsunterlagen, die zu einer Aktualisierung der Finanzdaten führen. Im Vertragsrecht bezeichnet ein "Nachtrag" eine nachträgliche Ergänzung oder Änderung eines bestehenden Vertrags, die von allen Vertragsparteien akzeptiert und unterzeichnet werden muss, um gültig zu sein. In der Literatur kann ein "Nachtrag" ein zusätzlicher Teil eines Buches oder einer Schrift sein, der nach der ursprünglichen Veröffentlichung hinzugefügt wird, um neue Informationen oder Entwicklungen zu präsentieren. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Ergänzung oder Änderung, die **
-
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Vertragsrecht, Buchhaltung und Literatur?
Im Vertragsrecht bezieht sich ein Nachtrag auf eine spätere Ergänzung oder Änderung eines bestehenden Vertrags. In der Buchhaltung bezeichnet ein Nachtrag zusätzliche Einträge oder Korrekturen in den finanziellen Aufzeichnungen, die nach dem Abschluss des ursprünglichen Berichts vorgenommen werden. In der Literatur kann ein Nachtrag ein zusätzliches Kapitel, eine Anmerkung oder eine Ergänzung zu einem bereits veröffentlichten Werk sein. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Hinzufügung oder Änderung. **
-
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Buchhaltung, Vertragswesen und Literatur?
In der Buchhaltung bezieht sich ein Nachtrag auf eine zusätzliche Eintragung oder Korrektur in den Geschäftsbüchern, die nach dem Abschluss des ursprünglichen Eintrags vorgenommen wird. Im Vertragswesen bezeichnet ein Nachtrag eine nachträgliche Ergänzung oder Änderung eines bestehenden Vertrags. In der Literatur kann ein Nachtrag ein zusätzlicher Text oder eine Anmerkung sein, die nach der ursprünglichen Veröffentlichung eines Werkes hinzugefügt wird, um weitere Informationen oder Korrekturen zu liefern. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Ergänzung oder Korrektur, die nach dem ursprünglichen Abschluss oder der Veröffentlichung erfolgt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.