Domain bilanzkontrollgesetz.de kaufen?
Wir ziehen mit dem Projekt
bilanzkontrollgesetz.de um.
Sind Sie am Kauf der Domain
bilanzkontrollgesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzkontrollgesetz.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Ähnliche Suchbegriffe für Vor
Top-Angebote
Produkte zum Begriff Vor:
-
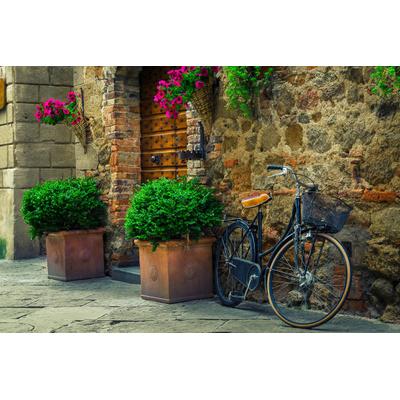
Papermoon "Fahrrad vor Steinmauer"Vliestapete, Fahrrad vor Steinmauer, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VEGAZ VOR-118 AbgasrohrLänge [mm]: 380, 470; Gewicht [kg]: 7; Einbauposition: vorne; Abgasanlage: für Mittelschalldämpfer; Fahrzeugausstattungslinie/-Variante: 00000000000000001318; Fahrzeugausstattungslinie/-Variante: Hatchback, Sedan; Baujahr ab: 09/1991, 01/1994, 01/1993; Fahrgestellnummer (VIN): (A)= -418999 (B)= 41, 358976- (A) -418999, (A)= 358976-418999; Motorcode: B18U, B16F; Fahrgestellnummer (VIN) ab: 9000-, >419000, (B) 419000-, (B)= 419000-, >358976, 358976-; Hubraum (gerundet) [ccm]: 1.8, 1.6; Fahrzeugtyp: i; Baujahr bis: 12/1993, 12/1994; Hubraum (exakt) [ccm]: 1794, 1596; Fahrgestellnummer (VIN) bis: <418999; Bodenleistenausführung: Kat; Leistung [PS]: 90, 84, 83; Leistung [kW]: 66, 62, 61; Türenanzahl: A, B98,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
VEGAZ VOR-64 AbgasrohrLänge [mm]: 600; Gewicht [kg]: 1,2; Baujahr ab: 01/1986, 01/1988, 01/1989, 01/1991, 01/1983, 09/1990, 10/1987, 10/1988; Baujahr bis: 12/1987, 12/1990, 09/1987, 09/1989; Motorcode: B230F, B23E, B230E, B230K, B234F, B234ES, B234FS, D24, B200E/G, B230E/G, B200F, B28E, B280F, B204E, B230FB, (B280E), B230FD, B280E LH-Jetronic, B280F LH-Jetronic, B28F, B280E, B200K, B200E; Einbauposition: Mitte; Fahrzeugtyp: -704845, 704243-704247-704842, 744842-744845, GLT16V, 744764-745765, 744773-745773, 704687-765687, X44-X45, : GLT16V, 765687, 744243-744247; Fahrgestellnummer (VIN): 5200 5-door, PP15200 ( 5-door ); Fahrgestellnummer (VIN) bis: -28806 4-door -APP1, -28806 ( 4-door ) -A; Fahrzeugausstattungslinie/-Variante: 81506: Made in S, 81506: cars, 1991-)(1991-92); Technische Informationsnummer: 33048, 33049, 33055, 33050, 33051; Türenanzahl: 5; Katalysatorart: für Fahrzeuge mit Katalysator15,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie gehe ich bei einem Jahresabschluss vor?
Um einen Jahresabschluss durchzuführen, musst du zunächst alle relevanten Geschäftsvorfälle und Buchungen des abgelaufenen Geschäftsjahres sammeln und überprüfen. Anschließend erstellst du die Bilanz, die Gewinn- und Verlustrechnung sowie den Anhang. Diese Dokumente geben einen Überblick über die finanzielle Situation und den Erfolg des Unternehmens im abgelaufenen Jahr. Abschließend erfolgt die Prüfung und Feststellung des Jahresabschlusses durch einen Steuerberater oder Wirtschaftsprüfer, bevor er veröffentlicht wird. Hast du alle erforderlichen Unterlagen und Informationen für den Jahresabschluss vorliegen? **
-
Wie geht man bei einem Jahresabschluss vor?
Wie geht man bei einem Jahresabschluss vor? Beim Jahresabschluss werden alle Geschäftsvorfälle des vergangenen Geschäftsjahres zusammengefasst und in der Bilanz sowie der Gewinn- und Verlustrechnung dargestellt. Zunächst werden alle Konten auf ihre Richtigkeit überprüft und gegebenenfalls korrigiert. Anschließend werden die Abschlussarbeiten wie die Erstellung des Jahresabschlusses und des Lageberichts durchgeführt. Zum Schluss erfolgt die Feststellung des Jahresergebnisses und die Vorbereitung der Unterlagen für die Steuererklärung. **
-
Wie kann man die Buchhaltung effektiv und präzise führen, um die finanzielle Transparenz und Compliance zu gewährleisten?
Um die Buchhaltung effektiv und präzise zu führen, ist es wichtig, alle Transaktionen sorgfältig zu dokumentieren und regelmäßig zu überprüfen. Die Verwendung von Buchhaltungssoftware kann dabei helfen, den Prozess zu automatisieren und Fehler zu minimieren. Zudem ist es ratsam, sich regelmäßig mit einem Steuerberater oder Buchhalter auszutauschen, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
Welche Verrechnungsmethoden kommen in der Buchhaltung und im Rechnungswesen zum Einsatz und was sind ihre jeweiligen Vor- und Nachteile?
In der Buchhaltung und im Rechnungswesen kommen verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittsmethode zum Einsatz. Vorteile von FIFO sind eine bessere Abbildung der tatsächlichen Lagerbestände und eine höhere Transparenz. Nachteile sind eine höhere Komplexität und mögliche Verzerrungen bei starken Preisschwankungen. **
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Top-Angebote
Produkte zum Begriff Vor:
-
Papermoon "Fahrrad vor Steinmauer"Vliestapete, Fahrrad vor Steinmauer, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie gehe ich bei einem Jahresabschluss vor?
Um einen Jahresabschluss durchzuführen, musst du zunächst alle relevanten Geschäftsvorfälle und Buchungen des abgelaufenen Geschäftsjahres sammeln und überprüfen. Anschließend erstellst du die Bilanz, die Gewinn- und Verlustrechnung sowie den Anhang. Diese Dokumente geben einen Überblick über die finanzielle Situation und den Erfolg des Unternehmens im abgelaufenen Jahr. Abschließend erfolgt die Prüfung und Feststellung des Jahresabschlusses durch einen Steuerberater oder Wirtschaftsprüfer, bevor er veröffentlicht wird. Hast du alle erforderlichen Unterlagen und Informationen für den Jahresabschluss vorliegen? **
Ähnliche Suchbegriffe für Vor
-
VEGAZ VOR-118 AbgasrohrLänge [mm]: 380, 470; Gewicht [kg]: 7; Einbauposition: vorne; Abgasanlage: für Mittelschalldämpfer; Fahrzeugausstattungslinie/-Variante: 00000000000000001318; Fahrzeugausstattungslinie/-Variante: Hatchback, Sedan; Baujahr ab: 09/1991, 01/1994, 01/1993; Fahrgestellnummer (VIN): (A)= -418999 (B)= 41, 358976- (A) -418999, (A)= 358976-418999; Motorcode: B18U, B16F; Fahrgestellnummer (VIN) ab: 9000-, >419000, (B) 419000-, (B)= 419000-, >358976, 358976-; Hubraum (gerundet) [ccm]: 1.8, 1.6; Fahrzeugtyp: i; Baujahr bis: 12/1993, 12/1994; Hubraum (exakt) [ccm]: 1794, 1596; Fahrgestellnummer (VIN) bis: <418999; Bodenleistenausführung: Kat; Leistung [PS]: 90, 84, 83; Leistung [kW]: 66, 62, 61; Türenanzahl: A, B98,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
VEGAZ VOR-64 AbgasrohrLänge [mm]: 600; Gewicht [kg]: 1,2; Baujahr ab: 01/1986, 01/1988, 01/1989, 01/1991, 01/1983, 09/1990, 10/1987, 10/1988; Baujahr bis: 12/1987, 12/1990, 09/1987, 09/1989; Motorcode: B230F, B23E, B230E, B230K, B234F, B234ES, B234FS, D24, B200E/G, B230E/G, B200F, B28E, B280F, B204E, B230FB, (B280E), B230FD, B280E LH-Jetronic, B280F LH-Jetronic, B28F, B280E, B200K, B200E; Einbauposition: Mitte; Fahrzeugtyp: -704845, 704243-704247-704842, 744842-744845, GLT16V, 744764-745765, 744773-745773, 704687-765687, X44-X45, : GLT16V, 765687, 744243-744247; Fahrgestellnummer (VIN): 5200 5-door, PP15200 ( 5-door ); Fahrgestellnummer (VIN) bis: -28806 4-door -APP1, -28806 ( 4-door ) -A; Fahrzeugausstattungslinie/-Variante: 81506: Made in S, 81506: cars, 1991-)(1991-92); Technische Informationsnummer: 33048, 33049, 33055, 33050, 33051; Türenanzahl: 5; Katalysatorart: für Fahrzeuge mit Katalysator15,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie geht man bei einem Jahresabschluss vor?
Wie geht man bei einem Jahresabschluss vor? Beim Jahresabschluss werden alle Geschäftsvorfälle des vergangenen Geschäftsjahres zusammengefasst und in der Bilanz sowie der Gewinn- und Verlustrechnung dargestellt. Zunächst werden alle Konten auf ihre Richtigkeit überprüft und gegebenenfalls korrigiert. Anschließend werden die Abschlussarbeiten wie die Erstellung des Jahresabschlusses und des Lageberichts durchgeführt. Zum Schluss erfolgt die Feststellung des Jahresergebnisses und die Vorbereitung der Unterlagen für die Steuererklärung. **
-
Wie kann man die Buchhaltung effektiv und präzise führen, um die finanzielle Transparenz und Compliance zu gewährleisten?
Um die Buchhaltung effektiv und präzise zu führen, ist es wichtig, alle Transaktionen sorgfältig zu dokumentieren und regelmäßig zu überprüfen. Die Verwendung von Buchhaltungssoftware kann dabei helfen, den Prozess zu automatisieren und Fehler zu minimieren. Zudem ist es ratsam, sich regelmäßig mit einem Steuerberater oder Buchhalter auszutauschen, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Welche Verrechnungsmethoden kommen in der Buchhaltung und im Rechnungswesen zum Einsatz und was sind ihre jeweiligen Vor- und Nachteile?
In der Buchhaltung und im Rechnungswesen kommen verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittsmethode zum Einsatz. Vorteile von FIFO sind eine bessere Abbildung der tatsächlichen Lagerbestände und eine höhere Transparenz. Nachteile sind eine höhere Komplexität und mögliche Verzerrungen bei starken Preisschwankungen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.